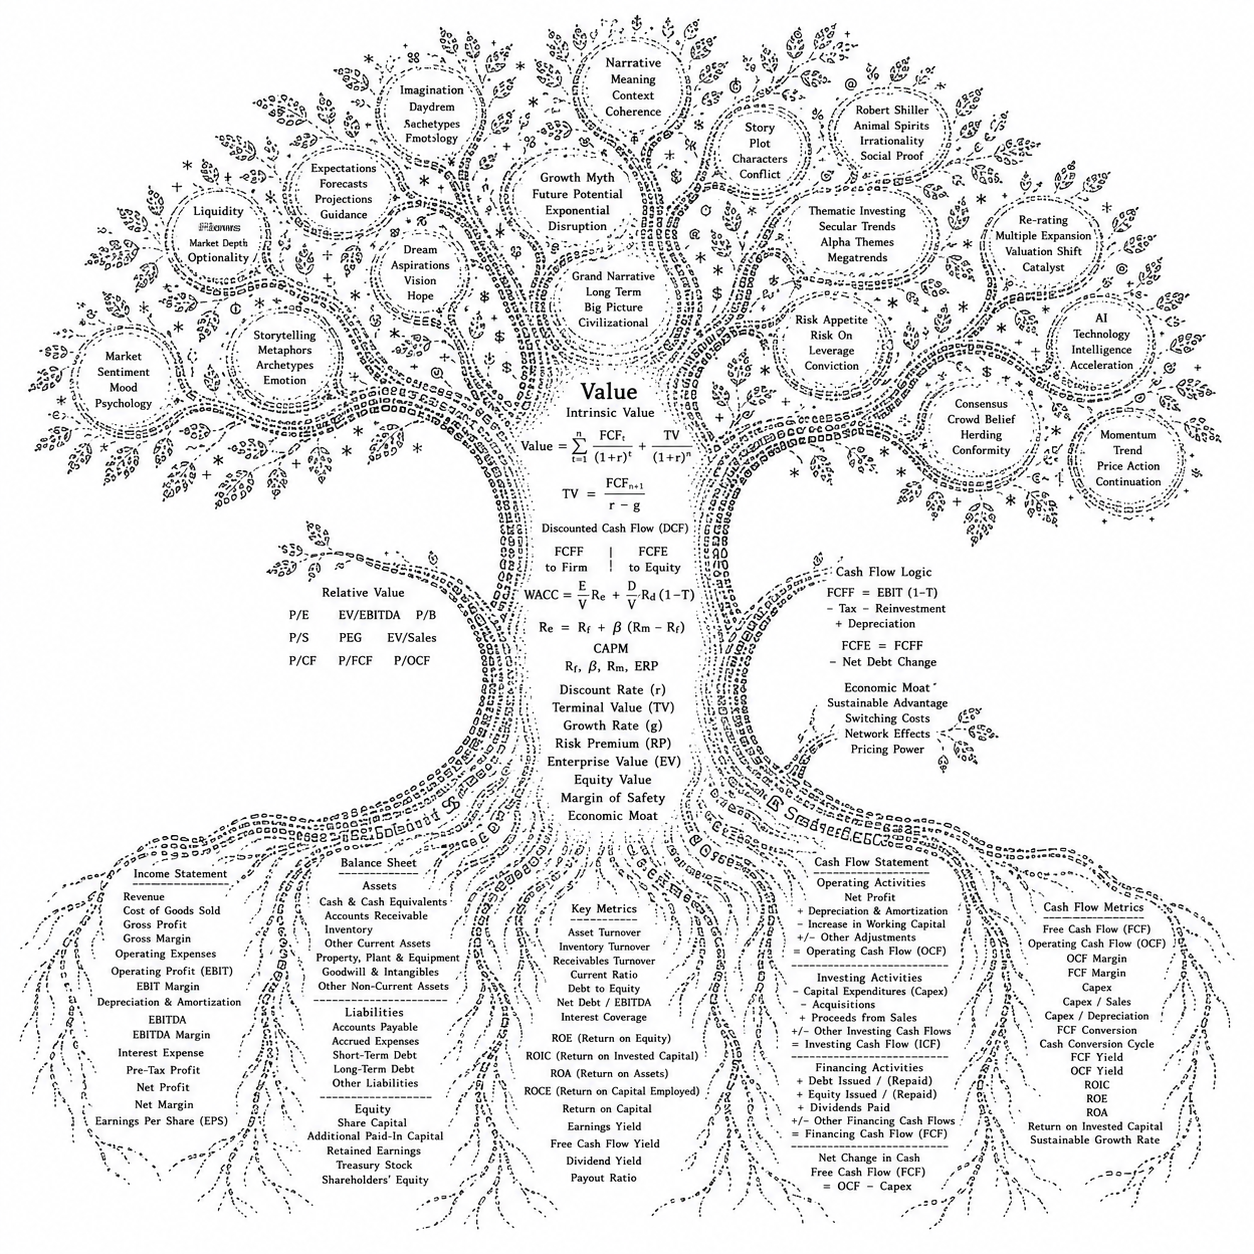
财报的根 + 估值的茎 = 叙事的果实
About this episode
本期节目讨论了邹佩轩的三本书及其对A股投资的见解。
🎤 本期嘉宾: 邹佩轩 |著有《 穿透财报 》、《 穿透估值 》、《 穿透叙事 》,华源证券公用环保联席首席分析师 SAC:S1350524070004 ⏯️ 本期简介: 我是怀着献宝的心态做这期节目的。 嘉宾写过三本书,每本都回应了关于 A 股投资老生常谈的一个问题。 第一本叫《 穿透财报 》,他自己是一次性考过六门 CPA 的狠人。 第二本叫《 穿透估值 》,在“赚钱才是硬道理”的资本市场上,纸上谈兵的学院派模型常常被嘲笑。这本书几乎梳理了全部常用的估值模型,核心观点是—— DCF模型是估值体系的“第一性原理”,它描述了一个理想市场的估值逻辑; CAPM(资本资产定价模型)和投资组合理论则提供了关于风险(折现率)的思考框架。 这些理论模型的价值在于其逻辑严谨性和方向性指引,而不在于计算出一个精确的“目标价”。 面对这些模型,正确的态度是“重视框架,淡化结果”。 实战中运用的PE、PB、PEG等相对估值法,是DCF模型在特定条件下的简化“经验公式”,它们牺牲了逻辑的完备性,换取了应用的便捷性和稳定性,但存在诸多陷阱; 理解每一种方法简化的前提和引入的新假设,比记住公式本身更重要。 而投资的真正艺术,在于理解 应然 (内在价值)与 实然 (市场价格)之间的预期差,这种预期差不仅来源于基本面(分子端)的判断,更深刻地受到折现率(分母端)、市场交易结构、人性博弈和非理性行为的影响。 第三本叫《 穿透叙事 》,与前两本书一脉相承,基于 DCF 第一性原理,提出了一个适配 A 股特性的视角,也就是叙事。 何为叙事? 邹佩轩认为,叙事就是终局,过程不重要。 举个例子: 假设有一家公司,利润是 1,10 年后能增长到 2,折现率取 10%,根据 DCF 公式,合理动态 PE 是 15.3 倍。 然后,在现实投资过程中,业绩总有波动,这家公司的业绩增速提高了,用不了 10 年才到达 2,5 年就行。 那么,这种情况下,根据公式,原来 15.3 倍的合理动态 PE 应该给到多少呢? 答案是 15.8 倍。 是的,增速爆发,但公式的应然几乎没啥区别。 根据 DCF 公式,你可以调整各种参数去尝试,10 年 5 倍的合理 PE 是 28.8。 5 年 5 倍 30 PE,相差不大。 10 年 10 倍 48.6 PE,5 年 10 倍 49.9,相差不大。 结论不难总结了:决定 PE 的是天花板有多高,不是多久到达。 这就是前面说的,叙事就是终局,过程不重要。 打个未必恰当的比方,人人都说 A 股像渣男。投资就像恋爱,难点在于,你得判断人家能跟你走一辈子,过程中吵几次架、冷战几周,事后回看那都叫浪漫; 可俩人最后没走到一起,再轰轰烈烈,也叫渣男。 这只是定价方面的叙事,A…
More episodes of 面基
- 时代症候 与 安定此心
- E172.山上山下皆人间,无事逍遥即神仙
- E171.通缩的本质是机会的丧失、人本位与动物精神、信用时代的工作量证明
- E170.如此打工 30 年:中国制造业的面孔与时间
- E169.A股的春夏秋冬:种树、种粮、种菜
- E168.所有净值曲线背后都是人,正态分布的普通人
Explore listener stats, chart rankings, contacts and more on the 面基 podcast page.