
Indépendance financière et hypothèques
by Frederik Lacharite
Is this your podcast?On the show
Recent episodes
173. Quelle maison pouvez-vous vraiment vous permettre sans nuire à votre indépendance financière?
Oct 8, 2026
26m 21s
172. Combien coûte vraiment une transaction hypothécaire?
Oct 1, 2026
32m 50s
171. Premier acheteur : tous les avantages financiers à connaître en 2026
Sep 24, 2026
24m 34s
170. CELIAPP ou RAP : la meilleure stratégie pour bâtir votre mise de fonds
Sep 17, 2026
35m 58s
169. Argent et famille : 10 situations où vous devriez mettre des limites
Sep 10, 2026
26m 44s
Insights from recent episode analysis
Audience Interest
Podcast Focus
Publishing Consistency
Platform Reach
Insights are generated by CastFox AI using publicly available data, episode content, and proprietary models.
Total monthly reach
Estimated from 1 chart position in 1 market.
By chart position
- 🇨🇦CA · Investing#7230K to 100K
- Per-Episode Audience
Est. listeners per new episode within ~30 days
9K to 30K🎙 Daily cadence·169 episodes·Last published 2d ago - Monthly Reach
Unique listeners across all episodes (30 days)
30K to 100K🇨🇦100% - Active Followers
Loyal subscribers who consistently listen
12K to 40K
Market Insights
Platform Distribution
Reach across major podcast platforms, updated hourly
Total Followers
—
Total Plays
—
Total Reviews
—
* Data sourced directly from platform APIs and aggregated hourly across all major podcast directories.
Social Links & Contact
Official channels & resources
Official Website
Login
RSS Feed
Login
| Date | Episode | Description | Length | ||||||
|---|---|---|---|---|---|---|---|---|---|
| 10/8/26 |  173. Quelle maison pouvez-vous vraiment vous permettre sans nuire à votre indépendance financière? | Acheter une maison parce que la banque accepte de vous prêter un certain montant ne veut pas nécessairement dire que vous devriez emprunter ce montant.Dans cet épisode, je réponds à une question essentielle pour les premiers acheteurs — mais aussi pour ceux qui pensent à changer de propriété : quelle maison pouvez-vous réellement vous permettre tout en continuant de cheminer vers l’indépendance financière?Je vous présente une règle du pouce simple que j’utilise : viser un prêt hypothécaire d’environ 3 fois vos revenus bruts annuels, plutôt que d’aller automatiquement au maximum de votre capacité d’emprunt.À l’aide d’exemples avec des revenus de 100 000 $ et 150 000 $, je vous montre la différence entre ce qu’une institution financière pourrait vous permettre d’emprunter et ce qui peut vous laisser suffisamment d’espace dans votre budget pour continuer d’épargner et d’investir.Je parle également des facteurs qui peuvent nuancer cette règle : ne pas avoir de dettes de consommation, posséder un fonds d’urgence, avoir déjà accumulé des placements, maintenir un train de vie frugal ou avoir des revenus appelés à augmenter.L’objectif n’est pas simplement de devenir propriétaire. C’est d’acheter une propriété qui s’intègre dans votre plan vers la paix financière et l’indépendance financière, sans devenir prisonnier de votre paiement hypothécaire.Dans cet épisode :Pourquoi votre capacité d’emprunt maximale n’est pas nécessairement votre budget idéalLa règle du 3X les revenus brutsPourquoi viser environ 20 à 25 % de vos revenus pour vos obligations liées au logementDeux exemples concrets avec des revenus de 100 000 $ et 150 000 $Les facteurs qui peuvent permettre de dépasser raisonnablement la règle du 3XLes tests d’indépendance financière à considérer avant d’acheterPourquoi commencer plus petit peut accélérer votre chemin vers l’indépendance financièreVous voulez faire les calculs pour votre propre projet d’achat? Consultez mon calculateur et mes tests d’indépendance financière : https://www.frederiklacharite.com/calculateurMon guide CELIAPP RAP : https://www.frederiklacharite.com/guide-celiapp-rapPour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://www.frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 26m 21s | ||||||
| 10/1/26 |  172. Combien coûte vraiment une transaction hypothécaire? | Vous pensez refinancer votre hypothèque, changer de prêteur ou acheter une propriété? Avant de passer à l’action, une question importante se pose : combien coûte réellement une transaction hypothécaire?Dans cet épisode, je passe en revue les principaux frais à prévoir : pénalité pour remboursement anticipé, frais de notaire, évaluation de la propriété, frais liés à certains produits bancaires et frais de dossier dans le cas des prêteurs alternatifs ou privés.Je parle également des dépenses supplémentaires à prévoir lors d’un achat, comme l’inspection, la taxe de mutation, les ajustements chez le notaire et la taxe applicable à la prime d’assurance prêt hypothécaire lorsqu’il y en a une.L’objectif n’est pas simplement de connaître les frais, mais de déterminer si le coût d’un changement d’hypothèque peut être justifié par les avantages obtenus : meilleures conditions, plus de flexibilité, consolidation de dettes ou mise en place d’une stratégie fiscale comme la Manœuvre Smith.Un épisode pratique pour mieux comprendre ce qui vous attend financièrement avant un achat, un transfert ou un refinancement hypothécaire.Guide CELIAPP+RAP : https://www.frederiklacharite.com/guide-celiapp-rapPour en apprendre davantage sur la Manœuvre Smith :https://www.frederiklacharite.com/manoeuvre-smithPour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 32m 50s | ||||||
| 9/24/26 |  171. Premier acheteur : tous les avantages financiers à connaître en 2026 | Être premier acheteur au Québec en 2026 peut donner accès à plusieurs avantages financiers. Mais encore faut-il les connaître… et surtout, les planifier avant l’achat.Dans cet épisode, je fais le tour des principaux programmes, crédits et avantages qui peuvent aider à réduire le coût de l’achat d’une première propriété.On parle notamment du CELIAPP et du RAP, mais aussi de plusieurs mesures que les premiers acheteurs connaissent moins : crédits d’impôt à l’achat, mesures touchant les droits de mutation, remboursement de TPS pour certaines habitations neuves et remises en argent offertes par certains prêteurs.Je vous donne également des ordres de grandeur en dollars pour illustrer la valeur potentielle de ces différents avantages. Attention : ces montants ne sont pas tous comparables entre eux — certains sont des crédits ou remboursements, d’autres représentent des avantages fiscaux ou dépendent de votre situation personnelle.Dans cet épisode :🏠 Les avantages fiscaux du CELIAPP💰 Comment le RAP peut contribuer à votre mise de fonds🧾 Les crédits d’impôt liés à l’achat d’une première habitation🏡 Les mesures pouvant réduire le coût des droits de mutation🏗️ Le remboursement de TPS applicable à certaines habitations neuves🏦 Les remises en argent que certains prêteurs réservent aux premiers acheteurs📊 Pourquoi plusieurs de ces avantages doivent être planifiés avant de faire votre offre d’achatEt surtout, on replace tout ça dans un objectif plus large : acheter une première propriété sans perdre de vue votre indépendance financière future.🎁 Vous préparez votre première mise de fonds?Téléchargez gratuitement mon guide CELIAPP + RAP, conçu pour vous aider à mieux comprendre comment utiliser ces deux outils dans votre stratégie d’achat :👉 https://www.frederiklacharite.com/guide-celiapp-rapVous prévoyez acheter prochainement? C’est également un bon moment pour commencer votre préautorisation hypothécaire et établir votre stratégie avant de magasiner votre propriété.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 24m 34s | ||||||
| 9/17/26 | 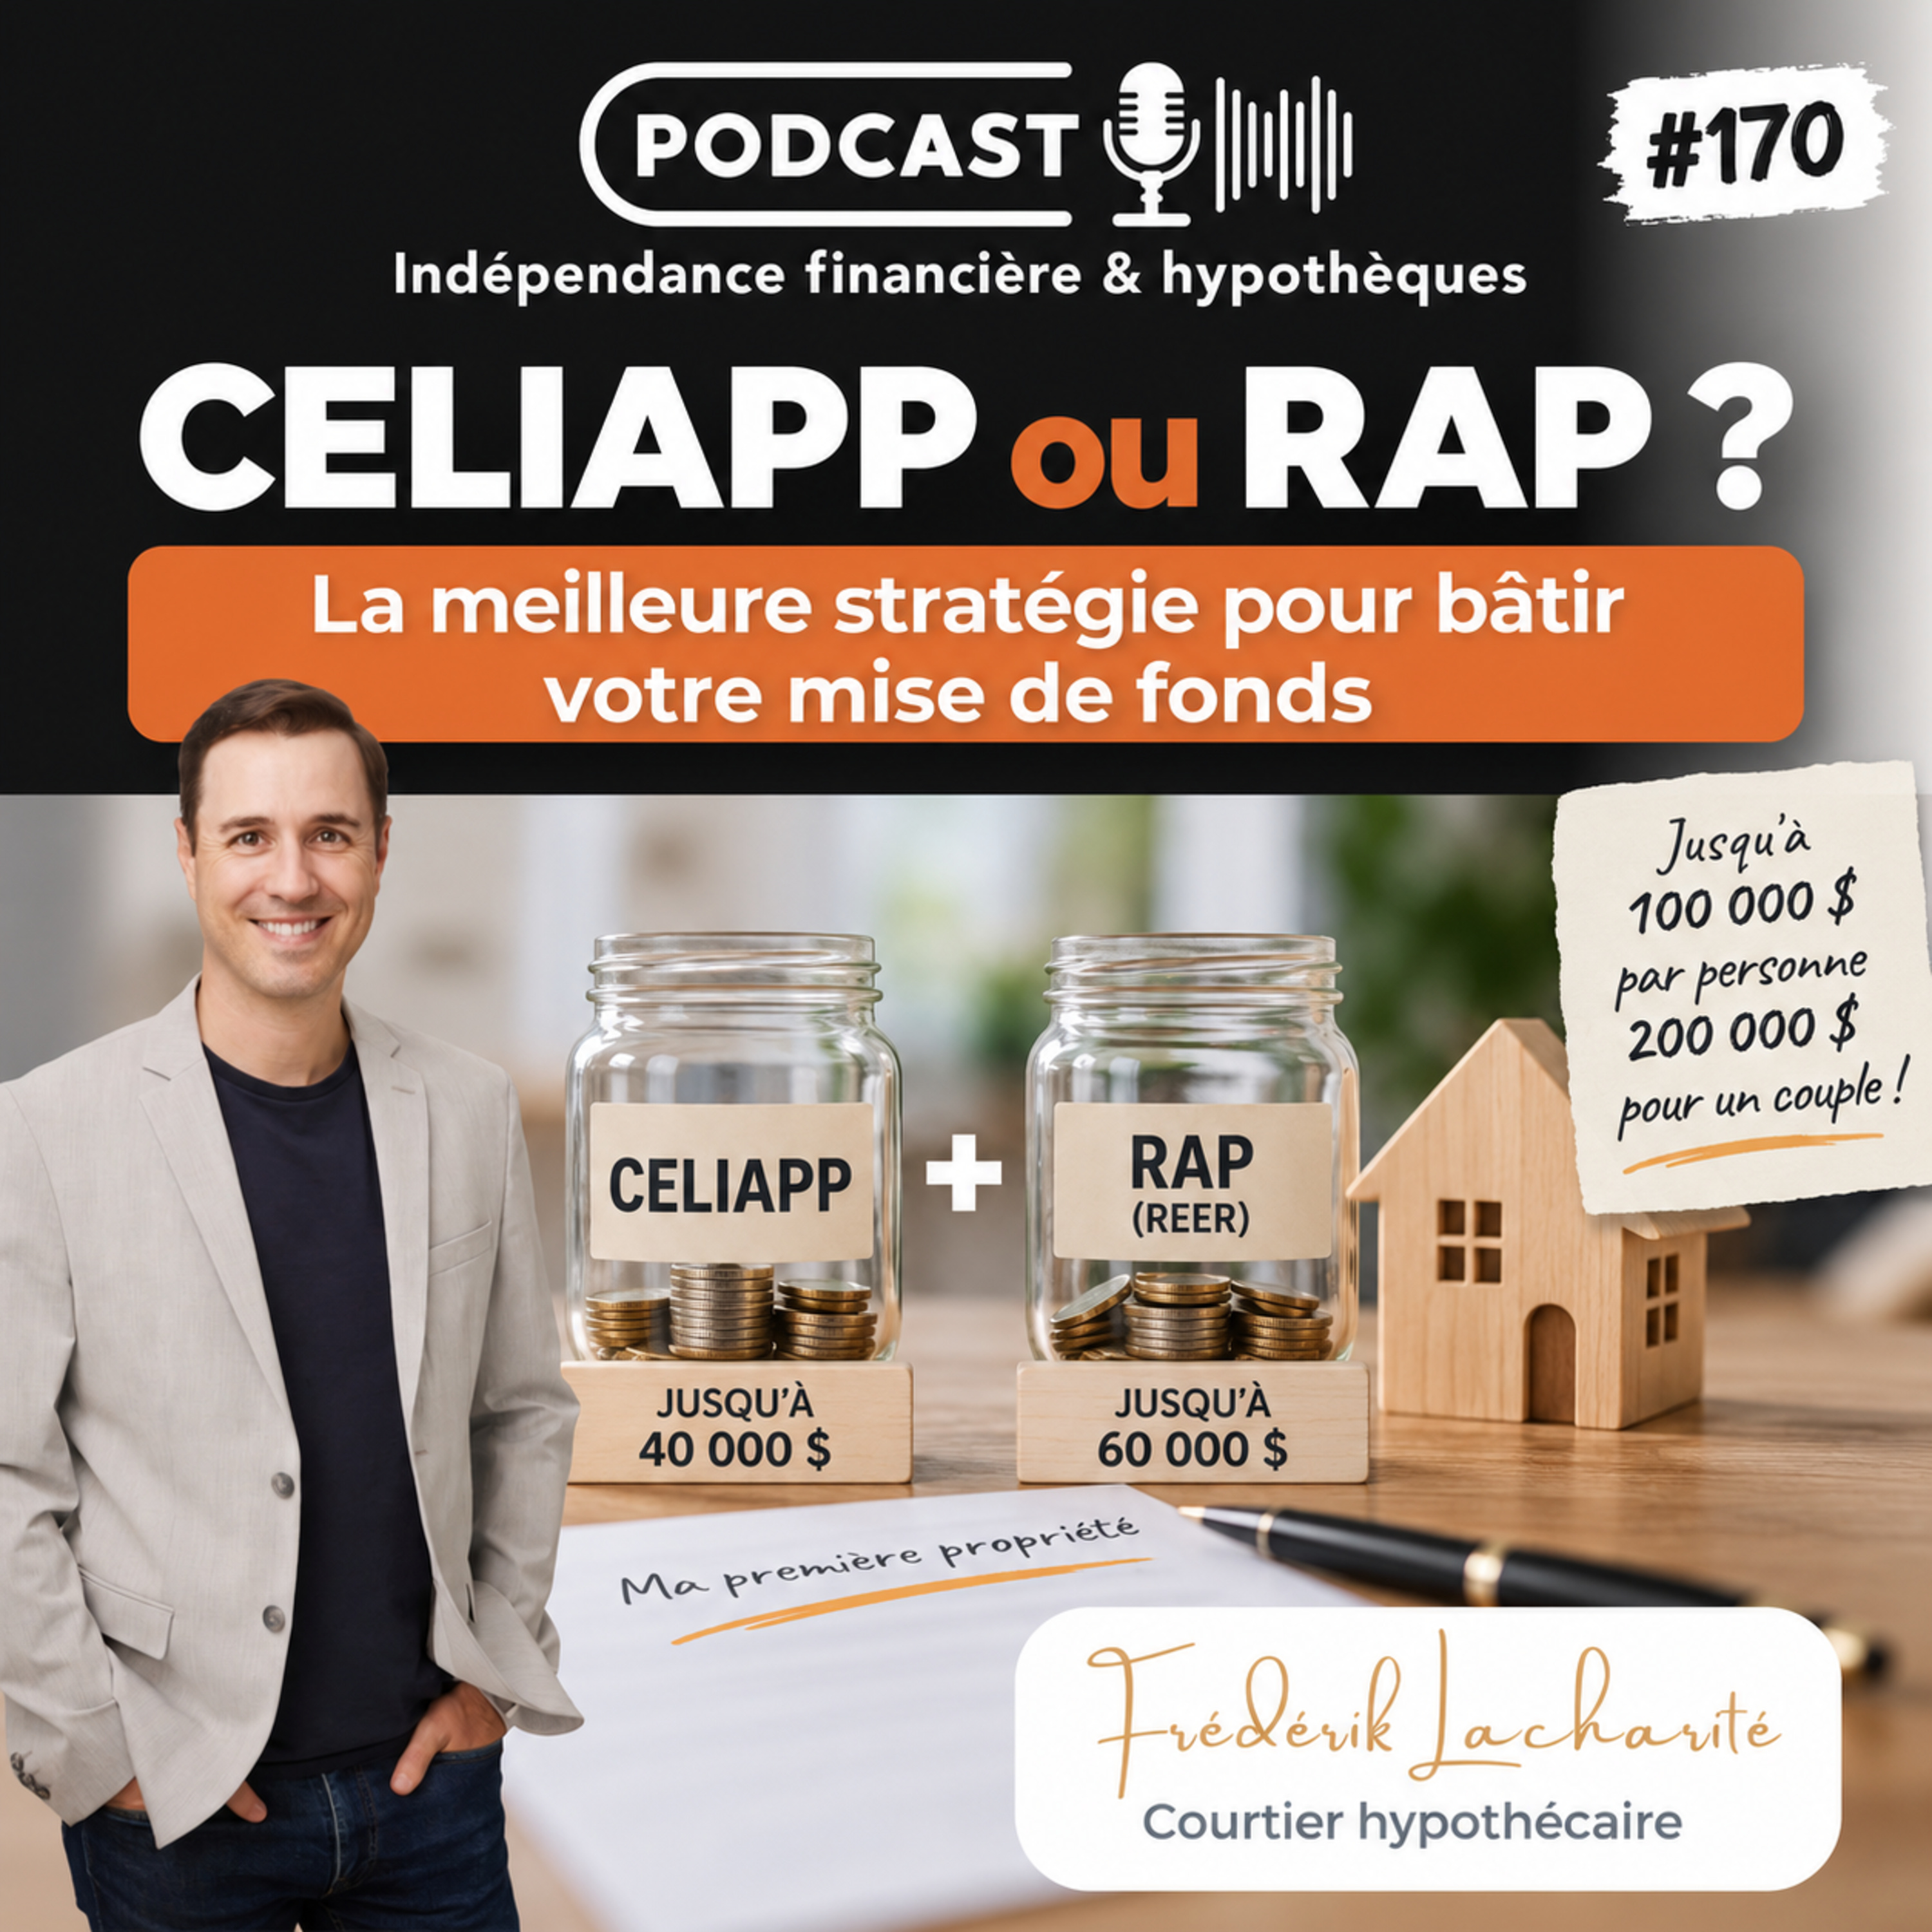 170. CELIAPP ou RAP : la meilleure stratégie pour bâtir votre mise de fonds | Vous voulez acheter votre première propriété? Avant même de commencer à magasiner sur Centris, il y a une question importante à régler : où devriez-vous accumuler votre mise de fonds?CELIAPP, REER avec le RAP, CELI ou simple compte d’épargne? Et surtout : dans quel ordre devriez-vous utiliser ces comptes?Dans cet épisode, je vous explique comment fonctionnent le CELIAPP et le RAP, deux outils qui peuvent être utilisés ensemble pour l’achat d’une première propriété. À leurs plafonds respectifs, ils permettent de consacrer jusqu’à 100 000 $ par personne — ou 200 000 $ pour un couple — à l’achat d’une première propriété.On parle notamment des avantages fiscaux du CELIAPP, du plafond de 60 000 $ du RAP, de la règle des 90 jours pour les cotisations REER, de l’importance d’ouvrir son CELIAPP tôt et de la façon d’investir sa mise de fonds selon le nombre d’années qui vous séparent de votre achat.Je vous présente aussi trois stratégies concrètes, selon que votre achat est prévu dans 5 ans ou plus, dans 2 à 3 ans, ou dans moins de 12 mois.🎁 Nouveau guide gratuit : Une longueur d’avance de 100 000 $J’ai préparé un guide complet pour vous aider à comprendre comment combiner le CELIAPP et le RAP et bâtir votre stratégie de mise de fonds.👉 https://www.frederiklacharite.com/guide-celiapp-rapSi votre première propriété fait partie de vos objectifs, cet épisode vous aidera à commencer votre planification maintenant plutôt que d’attendre d’être rendu à faire une offre d’achat.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 35m 58s | ||||||
| 9/10/26 | 169. Argent et famille : 10 situations où vous devriez mettre des limites | Prêter de l’argent à un proche, aider son enfant à acheter une maison, emménager chez son conjoint, héberger un enfant adulte ou encore acheter un duplex pour loger ses parents… Sur papier, ces décisions partent souvent d’une bonne intention. Mais elles peuvent aussi créer de la dépendance, des tensions et des rapports de force qui nuisent autant aux relations qu’aux finances.Dans cet épisode, je présente 10 scénarios concrets où l’argent, la famille et l’immobilier s’entremêlent.On parle notamment de :• Emménager dans la maison de son conjoint sans être propriétaire• Acheter une maison en couple sans être marié• Acheter une propriété pour son enfant et lui louer• Prêter la mise de fonds à son enfant• Prêter de l’argent à un ami• Héberger un enfant adulte à long terme• Subventionner le train de vie de ses enfants• Habiter dans un immeuble appartenant à ses parents• Acheter un duplex pour loger un parent• Acheter une propriété multigénérationnelleLe fil conducteur : aider quelqu’un financièrement ne signifie pas toujours qu’on l’aide réellement.Certaines formes d’aide peuvent créer une dépendance financière, compliquer les relations familiales et même ralentir votre propre cheminement vers l’indépendance financière.L’objectif n’est pas de ne jamais aider sa famille. C’est plutôt de savoir où placer les limites pour protéger à la fois vos relations, votre couple et votre avenir financier.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 26m 44s | ||||||
| 9/3/26 | 168. Refusé par la banque? Les prêteurs alternatifs pourraient être la solution | Vous êtes travailleur autonome et vos revenus déclarés ne reflètent pas votre véritable capacité financière? Vous avez eu des problèmes de crédit? Votre niveau d’endettement est trop élevé pour les critères habituels des banques?Un refus de financement ne signifie pas nécessairement qu’il n’existe aucune solution.Dans cet épisode, je vous explique comment fonctionnent les prêteurs hypothécaires alternatifs et dans quelles situations ils peuvent devenir un outil intéressant.Je vous présente notamment le cas concret d’un travailleur autonome dont les revenus admissibles passaient d’environ 50 000 $ à 96 000 $ grâce à une méthode de qualification différente. Dans ce dossier, le financement alternatif permettait également de réduire des obligations financières d’environ 7 000 $ par mois à 2 700 $, tout en économisant plus de 1 000 $ d’intérêts par mois.On parle aussi :des défis de qualification pour les travailleurs autonomes;des dossiers avec une cote de crédit plus faible ou un endettement élevé;de consolidation de dettes par refinancement hypothécaire;des amortissements pouvant être plus longs chez certains prêteurs;des taux, frais de dossier et coûts associés au financement alternatif;de l’importance d’avoir un plan de sortie pour éventuellement revenir vers un prêteur conventionnel.Je fais également un retour sur la décision de la Banque du Canada du 2 septembre 2026 et ses conséquences sur les taux variables et les marges hypothécaires.Le financement alternatif n’est généralement pas notre premier choix. Mais dans certaines situations, il peut permettre de régler un problème temporaire, de reprendre le contrôle de ses finances et de se remettre sur le chemin de l’indépendance financière.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 20m 40s | ||||||
| 8/27/26 | 167. 1 500 $ par mois de revenus passifs dans 5 ans : est-ce réaliste? | Un auditeur du podcast, Kevin, 37 ans, s’est donné un objectif ambitieux : générer 1 500 $ par mois de revenus passifs grâce à ses placements d’ici cinq ans.Mais est-ce réaliste avec sa situation actuelle?Dans cet épisode, j’analyse son plan et les choix qu’il envisage pour accélérer son cheminement vers l’indépendance financière.On parle notamment de son condo qui lui coûte environ 2 500 $ par mois, de l’idée de vendre pour réduire radicalement ses coûts de logement, de house hacking, de CELI et de REER, de la règle du 4 % et du patrimoine nécessaire pour générer 1 500 $ par mois.On aborde aussi un levier que je trouve particulièrement important : augmenter ses revenus plutôt que seulement chercher à diminuer ses dépenses. Kevin possède déjà une petite entreprise en parallèle de son emploi. Est-ce que ce genre de projet pourrait finalement être un meilleur accélérateur vers la liberté financière?Et je mets également un bémol sur l’idée de vouloir absolument minimiser son revenu imposable. L’optimisation fiscale a sa place, mais pour bâtir un patrimoine important, il faut d’abord générer des revenus et accumuler des actifs.Au fond, l’objectif n’est peut-être pas d’être complètement indépendant financièrement dans cinq ans.L’objectif pourrait simplement être d’être beaucoup plus libre dans cinq ans qu’on l’est aujourd’hui.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 22m 06s | ||||||
| 8/20/26 | 166. La Manœuvre Smith expliquée simplement : utiliser l’équité de sa maison pour investir | Avec Xavier Courchesne – Partie 2 | Cette semaine, on poursuit mon entrevue avec Xavier Courchesne du podcast Zéro frais de gestion.Après avoir parlé du fonctionnement des hypothèques et du rôle du courtier hypothécaire dans la première partie, on entre maintenant dans des stratégies plus avancées d’indépendance financière.Comment peut-on utiliser l’équité accumulée dans sa maison pour investir? Comment fonctionne une marge de crédit hypothécaire? Et surtout, qu’est-ce que la Manœuvre Smith et comment fonctionne-t-elle concrètement?Xavier me pousse à décortiquer la stratégie étape par étape, avec des exemples chiffrés. On explique comment il est possible de réemprunter progressivement le capital remboursé sur son hypothèque pour l’investir et ainsi transformer, au fil du temps, une dette hypothécaire dont les intérêts ne sont généralement pas déductibles en une dette d’investissement dont les intérêts peuvent l’être lorsque les conditions fiscales sont respectées. On aborde notamment :comment refinancer une propriété et accéder à son équité;la différence entre un prêt hypothécaire et une marge hypothécaire;l'investissement avec de l'argent emprunté et les risques de l'effet de levier;la déductibilité des intérêts et l'importance de bien tracer l'utilisation des fonds;la Manœuvre Smith de base, expliquée avec un exemple concret;les accélérateurs, dont « amorcer la pompe »;l'utilisation des remboursements d'impôt et des distributions pour accélérer la stratégie;et surtout, pourquoi la Manœuvre Smith n'est pas nécessairement la première stratégie financière à mettre en place. La Manœuvre Smith n'est pas une formule magique pour faire disparaître son hypothèque. C'est une stratégie avancée qui utilise l'effet de levier, comporte des risques et demande de la discipline, un horizon suffisamment long et une bonne compréhension de ce qu'on fait.Un épisode plus technique, mais très concret, pour ceux qui veulent comprendre ce qui se passe réellement derrière cette stratégie.Bonne écoute!Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 45m 38s | ||||||
| 8/13/26 | 165. Hypothèque : pourquoi faire affaire avec un courtier? Avec Xavier de Zéro frais de gestion | Partie 1 | Cette semaine, je vous propose quelque chose d’un peu différent : c’est moi qui passe de l’autre côté du micro!J’ai été invité par Xavier Courchesne du podcast Zéro frais de gestion pour une longue discussion sur les hypothèques, le courtage hypothécaire et les finances personnelles. J’aime particulièrement l’approche de Xavier, qui fait la promotion de l’investissement autonome à l’aide de FNB indiciels à faibles frais — une approche que j’utilise moi-même depuis 2013. Notre conversation a duré près d’une heure et demie, alors je vous présente cette semaine la première partie de l’entrevue.Xavier me pose plusieurs excellentes questions : pourquoi passer par un courtier hypothécaire plutôt que directement par sa banque? Comment fonctionne une préautorisation? Comment les banques déterminent-elles combien vous pouvez emprunter? Qu’est-ce qui distingue les prêteurs A, B et privés? Pourquoi est-ce parfois plus difficile d’obtenir une hypothèque lorsqu’on est travailleur autonome? Et surtout, si les services d’un courtier hypothécaire sont généralement sans frais pour le client dans un dossier résidentiel standard, comment le courtier est-il rémunéré? On parle également de mon propre parcours : de développeur logiciel à courtier hypothécaire, de mes débuts en investissement autonome en 2013 jusqu’à l’utilisation de l’équité immobilière pour investir et bâtir progressivement mon indépendance financière. Une conversation très concrète pour mieux comprendre les coulisses du financement hypothécaire au Québec.Bonne écoute — et rendez-vous la semaine prochaine pour la partie 2! | 49m 39s | ||||||
| 8/6/26 | 164. 10 façons d'utiliser l'équité de votre maison (et les erreurs à éviter) | Votre maison vaut de plus en plus cher… mais savez-vous vraiment comment utiliser cette équité?Pour plusieurs propriétaires, l'équité est simplement un chiffre sur un relevé hypothécaire. Pourtant, elle peut devenir un puissant outil pour accélérer votre cheminement vers l'indépendance financière… ou, au contraire, vous entraîner dans de mauvaises décisions.Dans cet épisode, je vous présente 10 façons d'utiliser l'équité de votre propriété, des plus prudentes aux plus avancées. Nous parlons notamment :Pourquoi l'équité de votre maison est déjà un investissement libre d'impôt.Comment elle contribue à réduire votre coût réel d'habitation au fil des années.Pourquoi être propriétaire peut améliorer la diversification de votre patrimoine.Comment utiliser votre équité comme coussin d'urgence ou pour saisir une opportunité d'investissement.Les erreurs fréquentes, comme financer des dépenses de consommation avec sa maison.Quand une consolidation de dettes peut être une bonne solution… et les pièges à éviter.Les avantages et les limites d'emprunter pour investir dans un REER ou un CELI.Comment transformer une partie de votre hypothèque en dette déductible d'impôt grâce à la Manœuvre Smith.Les différentes stratégies permettant d'utiliser l'équité de votre maison pour financer votre retraite.L'objectif n'est pas de vous encourager à emprunter davantage, mais de mieux comprendre les possibilités qui s'offrent à vous afin de prendre des décisions éclairées selon votre situation.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 28m 49s | ||||||
Want analysis for the episodes below?Free for Pro Submit a request, we'll have your selected episodes analyzed within an hour. Free, at no cost to you, for Pro users. | |||||||||
| 7/30/26 | 163. Rembourser ses dettes, acheter une maison ou cotiser au REEE? | Dans cet épisode, je réponds à trois questions inspirées de situations que je rencontre régulièrement avec mes clients.Même si les sujets sont différents, vous allez constater que la réponse revient toujours au même principe : faire les choses dans le bon ordre.Au programme :Pourquoi la méthode boule de neige est souvent plus efficace que de rembourser la dette au taux d'intérêt le plus élevé.Comment savoir si vous pouvez vraiment vous permettre une maison, même si la banque est prête à vous financer.Est-ce qu'il vaut mieux cotiser au REEE de votre enfant ou rembourser une dette de consommation?Je profite également de l'occasion pour expliquer pourquoi je répète souvent que les finances personnelles sont 80 % comportement et 20 % mathématiques. Les meilleures décisions financières ne sont pas toujours celles qui semblent les plus avantageuses sur papier. Ce sont souvent celles qui vous permettent d'adopter les bonnes habitudes sur le long terme.Si vous souhaitez découvrir le plan en 5 étapes vers la paix financière et l'indépendance financière, rendez-vous sur :https://frederiklacharite.com/5etapesPour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 22m 04s | ||||||
| 7/23/26 | 162. Mon bilan financier 2025 | Est-ce que les personnes qui parlent de finances personnelles appliquent réellement leurs propres conseils?Dans cet épisode, je fais un exercice de transparence en vous présentant mon bilan financier personnel au 31 décembre 2025. Je vous partage l'évolution de ma valeur nette, mes revenus, mes placements, les grands changements de l'année et, surtout, les principes qui ont guidé chacune de mes décisions.Vous découvrirez notamment :Pourquoi j'ai acheté une nouvelle maison sans augmenter mon endettement;Les impacts financiers de mon mariage et de la combinaison de nos finances;Pourquoi ma valeur nette atteint maintenant 2,275 M$;Comment mes actifs sont répartis entre placements, immobilier, entreprise et liquidités;Pourquoi j'avais zéro dette au 31 décembre 2025;Mon allocation de placements et pourquoi j'ai simplifié mon portefeuille;Les revenus qui ont contribué à la croissance de mon patrimoine;Pourquoi je privilégie toujours une stratégie simple : travailler, épargner, investir et éviter les dettes de consommation.L'objectif n'est pas de comparer les chiffres, mais de démontrer qu'il est possible d'appliquer concrètement les principes que je présente depuis le début du podcast. La paix financière ne repose pas sur des stratégies compliquées, mais sur des décisions cohérentes prises année après année.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 19m 24s | ||||||
| 7/16/26 | 161. La Banque du Canada maintient son taux : est-ce vraiment important pour vos finances? | La Banque du Canada vient de maintenir son taux directeur à 2,25 %. Mais est-ce que cette décision devrait réellement influencer votre projet d’achat, votre stratégie hypothécaire ou votre chemin vers l’indépendance financière?Dans cet épisode, je résume les raisons derrière la décision de la Banque du Canada et ses effets immédiats sur les prêts hypothécaires à taux variable. Je vous explique ensuite pourquoi suivre constamment les prévisions économiques et essayer d’anticiper les prochains mouvements de taux ne vous donnera pas nécessairement un avantage financier.Plutôt que de vous concentrer sur ce que vous ne contrôlez pas — le taux directeur, l’inflation, les marchés et les décisions des banques centrales — je vous propose de revenir aux éléments sur lesquels vous avez un véritable pouvoir :• votre taux d’épargne;• votre niveau d’endettement;• votre mise de fonds;• vos revenus;• votre budget;• le prix de la propriété que vous choisissez.Je reviens également sur mes trois tests d’indépendance financière pour acheter une maison selon ses moyens, ainsi que sur la différence entre la capacité d’emprunt calculée par une banque et votre capacité réelle à conserver la paix financière.La Banque du Canada contrôle son taux directeur. Vous, vous contrôlez votre plan.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 17m 27s | ||||||
| 7/9/26 |  160. La Manœuvre Smith est-elle trop risquée? | Emprunter avec son hypothèque pour investir… est-ce une stratégie trop risquée?C'est probablement la question qu'on me pose le plus souvent lorsque je parle de la Manœuvre Smith.Dans cet épisode, je fais la distinction entre les risques réels et les idées reçues. Nous abordons notamment :• Pourquoi le plus grand risque est souvent le comportement de l'investisseur, et non la stratégie elle-même.• Ce qui arrive si les marchés boursiers baissent après avoir mis la stratégie en place.• Pourquoi ne rien investir comporte aussi des risques pour votre avenir financier.• Est-il possible de changer de prêteur en cours de route?• Peut-on arrêter une Manœuvre Smith si notre situation change?• Est-ce que les paiements hypothécaires augmentent?• Comment éviter de perdre la déductibilité fiscale des intérêts grâce à une bonne structure.Comme toute stratégie financière, la Manœuvre Smith n'est pas une recette miracle et elle ne convient pas à tout le monde. Elle s'adresse aux personnes qui ont déjà bâti des bases financières solides et qui souhaitent optimiser leur situation de façon réfléchie et disciplinée.Si vous souhaitez comprendre en détail le fonctionnement de cette stratégie, je vous invite à suivre gratuitement mon mini-cours en 7 modules sur la Manœuvre Smith :👉 https://www.frederiklacharite.com/manoeuvre-smithPour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 9m 59s | ||||||
| 7/2/26 |  159. Le plan en 5 étapes vers l'indépendance financière (édition 2026) | Aujourd'hui, je revisite le plan en 5 étapes vers l'indépendance financière que j'avais présenté il y a près de deux ans. Est-ce que ce plan est toujours pertinent en 2026? Ma réponse est oui… et même plus que jamais.Dans cet épisode, je reprends chacune des cinq étapes en les mettant à jour avec ce que j'ai appris en accompagnant des centaines de clients en financement hypothécaire. Je vous explique pourquoi ce plan demeure, selon moi, la façon la plus simple et la plus réaliste d'obtenir la paix financière, de devenir propriétaire et de bâtir un patrimoine durable.Vous découvrirez notamment :Pourquoi éliminer les dettes de consommation demeure la priorité absolue.Comment accumuler une mise de fonds sans compromettre votre avenir financier.Pourquoi acheter une propriété selon vos moyens reste un élément central du parcours.Comment investir efficacement pour atteindre l'indépendance financière.Pourquoi rembourser votre hypothèque est une étape clé… et comment la Manœuvre Smith peut accélérer votre progression.Je présente également les nouveautés qui s'ajoutent au plan en 2026, notamment mon accompagnement en Manœuvre Smith ainsi que ma nouvelle formation sur l'investissement autonome offerte à mes clients hypothécaires.Que vous soyez au début de votre parcours ou déjà propriétaire, cet épisode vous aidera à situer où vous en êtes et à identifier votre prochaine étape.Téléchargez gratuitement le guide PDF du plan en 5 étapes :https://www.frederiklacharite.com/cinq-etapes Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 35m 11s | ||||||
| 6/25/26 |  158. Ça coûte cher de ne pas avoir d’argent : l’histoire de Marie et son prêt privé à 16 % | Dans cet épisode, je vous raconte l’histoire de Marie (nom fictif), une auditrice du podcast qui a accepté que je partage son parcours afin d’aider d’autres personnes vivant des difficultés financières.À la suite d’une séparation et de problèmes de santé, Marie s’est retrouvée seule propriétaire de sa maison avec plusieurs dettes à gérer : un prêt privé de deuxième rang à 16 %, un prêt automobile, une garantie prolongée financée, des marges de crédit, une carte de crédit et même un prêt automobile cosigné pour un de ses enfants.Malgré une bonne discipline de paiement et un emploi stable, une grande partie de son revenu servait uniquement à payer des intérêts.Ce dossier illustre parfaitement une réalité souvent oubliée : moins on a d’argent de côté, plus les imprévus coûtent cher.Dans cet épisode, nous discutons notamment :✅ Pourquoi les prêts privés doivent demeurer des solutions temporaires✅ Les dangers des hypothèques de deuxième rang✅ Comment une assurance habitation peut devenir un obstacle au refinancement✅ Pourquoi les garanties prolongées sont rarement avantageuses✅ La différence entre vendre sa maison et restructurer ses dettes✅ Comment la méthode boule de neige peut accélérer le retour à la paix financière✅ Pourquoi demander de l’aide rapidement peut changer complètement l’issue d’une situationUne histoire de résilience financière qui démontre qu’il est possible de reprendre le contrôle de ses finances, même lorsque la situation semble difficile.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 26m 23s | ||||||
| 6/18/26 | 157. Faut-il ajouter son conjoint au titre de propriété de sa maison ? | Lorsqu’un couple construit sa vie ensemble, il arrive souvent qu’une seule personne soit propriétaire de la maison au départ. Mais lorsque l’autre conjoint contribue aux paiements hypothécaires, aux taxes, à l’entretien et aux rénovations, une question importante finit par se poser :Est-ce le moment de devenir propriétaires ensemble ?Dans cet épisode, je vous explique pourquoi cette décision va bien au-delà d’une simple signature chez le notaire. Nous abordons les avantages financiers du couple, les enjeux d’équité entre les partenaires, les craintes légitimes de chacun et les éléments à considérer avant d’ajouter un conjoint au titre de propriété.Vous découvrirez également pourquoi le renouvellement ou le refinancement hypothécaire représente souvent le moment idéal pour faire cette transition et comment une bonne entente peut renforcer le couple tout en accélérant son chemin vers l’indépendance financière.Pourquoi les couples ont souvent un avantage financier importantLes risques de conserver une relation « propriétaire-locataire » à long termeComment protéger les acquis du propriétaire actuelComment reconnaître et protéger les contributions du conjoint non propriétairePourquoi la transparence financière est essentielle dans un coupleLe rôle du changement de titre dans la construction d’un patrimoine communComment préparer une entente équitable avant de rencontrer le notaireSi vous êtes en couple et que l’un de vous est propriétaire de la maison, cet épisode pourrait vous aider à avoir une conversation importante pour votre avenir financier.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 14m 54s | ||||||
| 6/11/26 |  156. Tout le monde veut votre argent : comment éviter les pièges financiers | Dans cet épisode, je m'inspire du livre Easy Money: Cryptocurrency, Casino Capitalism, and the Golden Age of Fraud de Ben McKenzie pour réfléchir à un phénomène qui prend de plus en plus de place dans notre société : la recherche de l'enrichissement rapide.Cryptomonnaies, marchés prédictifs, paris sportifs, IPO, actions spéculatives… Jamais dans l'histoire il n'a été aussi facile de miser sur quelque chose.Mais comment bâtir un patrimoine réel lorsque la spéculation semble parfois plus valorisée que le travail, l'épargne et la création de valeur?Je discute notamment :✅ De la montée du « capitalisme casino »✅ Du fonctionnement d'un système de Ponzi✅ Des similitudes entre certains mécanismes spéculatifs et les marchés financiers modernes✅ De l'influence des ultra-riches sur l'économie et la fiscalité✅ Des dangers de l'argent facile et des promesses de richesse rapide✅ De l'importance du travail, de l'épargne et de l'investissement à long terme✅ Pourquoi je continue de privilégier la propriété immobilière et les fonds indiciels✅ Comment développer un filtre anti-fraude pour protéger votre patrimoineMon objectif n'est pas de vous rendre cynique face au système financier, mais plutôt de vous aider à distinguer la création de richesse réelle des promesses d'enrichissement rapide.Parce qu'à long terme, la richesse durable repose encore sur des principes étonnamment simples : travailler, épargner, investir, créer de la valeur et éviter les pièges.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 24m 40s | ||||||
| 6/4/26 |  155. Le chemin simple vers la richesse #9 : vivre de ses placements | Dans ce dernier épisode de la série consacrée au livre Le chemin simple vers la richesse de JL Collins, nous abordons une question que très peu de gens prennent le temps d'étudier :Comment vivre de ses placements une fois l’indépendance financière atteinte?Après avoir passé des années à accumuler un patrimoine, combien peut-on réellement retirer chaque année sans risquer de manquer d’argent? La célèbre règle du 4 % est-elle toujours valide? Et surtout, comment adapter ces concepts à la réalité fiscale du Québec?Dans cet épisode, je présente les principaux enseignements des derniers chapitres du livre, puis j'explique les stratégies et les grands principes à considérer pour le décaissement au Québec.Au programme :✅ La règle du 4 % et l’étude Trinity✅ Pourquoi la flexibilité est plus importante qu’un pourcentage précis✅ Les erreurs fréquentes au moment du décaissement✅ L’ordre de retrait entre CELI, REER/FERR et comptes non enregistrés✅ Pourquoi il peut être avantageux de décaisser son REER avant 71 ans✅ Reporter ou non la RRQ et la PSV✅ Comment éviter certains pièges fiscaux à la retraite✅ Les grandes leçons de la série sur Le chemin simple vers la richesseCet épisode conclut officiellement une série de 9 épisodes consacrée à l’un des livres qui a le plus influencé ma philosophie d’investissement et mon approche de l’indépendance financière. Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 26m 44s | ||||||
| 5/28/26 |  154. Le chemin simple vers la richesse #8 — Vanguard, CELI, REER et investir un gros montant | Dans ce 8e épisode de la série sur Le chemin simple vers la richesse de JL Collins, je réponds à quatre questions très concrètes pour appliquer cette stratégie d’investissement simple au Québec et au Canada.On parle notamment :de quoi faire si vous n’avez pas accès à Vanguarddes régimes collectifs avec employeurdes conseillers financiers et des produits indicielsdes comptes enregistrés : CELI, REER, CELIAPP, REEE et REEIdu rôle du non-enregistré dans une stratégie d’investissementde la Manœuvre Smith et de la flexibilité du non-enregistrédes conseillers à honoraires vs actifs sous gestiondu Dollar Cost Averaging (DCA)et de ce qu’il faut faire lorsqu’on reçoit un gros montant à investirJL Collins rappelle constamment que l’investissement n’a pas besoin d’être compliqué :faibles fraisgestion passivesimplicitédisciplinelong termeC’est souvent beaucoup plus efficace que les stratégies complexes.Bonne écoute! Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 18m 18s | ||||||
| 5/21/26 |  153. Comment construire un portefeuille SIMPLE vers l’indépendance financière | Dans cette partie 7 sur 9 de la série sur Le chemin simple vers la richesse, on parle d’un sujet essentiel : comment construire un portefeuille de placement simple et efficace.Au programme :C’est quoi une obligation?Quel est le rôle des obligations dans un portefeuille?Pourquoi les actions demeurent le principal moteur de création de richesseComment choisir son allocation d’actifsVEQT, VGRO, VBAL : comment comprendre ces fondsPourquoi la simplicité bat souvent les stratégies compliquéesLes Target Retirement Funds : est-ce que ça vaut la peine au Canada?On discute aussi :de volatilité,de comportement de l’investisseur,de tolérance au risque,et de l’importance de rester investi sur le long terme.L’objectif : comprendre les bases essentielles pour bâtir un portefeuille adapté à votre réalité sans tomber dans la complexité inutile.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 32m 12s | ||||||
| 5/14/26 | 152. Mes 3 stratégies hypothécaires préférées | Dans cet épisode, je prends une pause de la série Le chemin simple vers la richesse pour vous partager mes 3 stratégies hypothécaires préférées.On parle notamment :de l’importance d’atteindre 20 % d’équité rapidementpourquoi je déteste l’intérêt non déductiblecomment transformer progressivement une dette non déductible en dette déductiblepourquoi tenter de prédire les taux d’intérêt est souvent une perte de tempscomment choisir son hypothèque selon sa situation et non selon les prédictions économiquesJe vous explique aussi pourquoi l’hypothèque peut devenir un véritable outil financier lorsqu’elle est utilisée intelligemment.Si vous aimez les stratégies simples, concrètes et orientées vers la paix financière, cet épisode est pour vous.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 11m 20s | ||||||
| 5/7/26 |  151. La stratégie d’investissement la plus simple… et la plus puissante? | Dans cet épisode #151 du podcast Indépendance financière et hypothèques, Frédérik Lacharité poursuit la série sur le livre A Simple Path to Wealth de JL Collins.On aborde aujourd’hui le cœur de la stratégie du livre :➡️ bâtir de la richesse avec seulement un ou deux fonds indiciels.Au programme :pourquoi les stratégies simples battent souvent les stratégies compliquées,pourquoi la majorité des gestionnaires actifs sous-performent les marchés,l’impact énorme des frais de gestion sur votre retraite,pourquoi les fonds indiciels ne sont PAS juste pour les investisseurs « paresseux »,le rôle de Jack Bogle et de Vanguard,les trois composantes essentielles d’un portefeuille,et pourquoi investir efficacement consiste surtout à éviter les erreurs.Frédérik explique aussi :la différence entre actions, obligations et liquidités,pourquoi l’horizon de placement est souvent plus long qu’on le pense,et comment cette philosophie rejoint son approche de l’indépendance financière et du plan en 5 étapes.Un épisode important pour toute personne qui :veut investir simplement,réduire ses frais,éviter les pièges émotionnels,et bâtir sa richesse sur le long terme.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 29m 11s | ||||||
| 4/30/26 |  150. Pourquoi la majorité des investisseurs perdent en bourse (et comment éviter ces 4 erreurs coûteuses) | La majorité des gens perdent de l’argent en bourse… même quand les marchés montent. Pourquoi?Dans cet épisode #5 de la série Un chemin simple vers la richesse, je te dévoile les 4 erreurs majeures qui empêchent les investisseurs d’atteindre l’indépendance financière — et surtout, comment les éviter.On parle de psychologie, de comportements humains… et des pièges dans lesquels presque tout le monde tombe.👉 Tu vas découvrir :Pourquoi timer le marché est une illusion dangereuseLe mythe de choisir les “bonnes actions”Pourquoi les fonds gérés activement déçoivent sur le long termeL’erreur la plus fréquente : se concentrer sur la “mousse” au lieu de la “bière”Je fais aussi le lien avec des stratégies concrètes comme la Manœuvre Smith, et pourquoi ces erreurs deviennent encore plus critiques quand tu investis avec de l’argent emprunté.🎯 Objectif : t’aider à rester discipliné, éviter les pièges émotionnels… et bâtir une stratégie simple, efficace et durable vers l’indépendance financière.💡 À retenir : ton pire ennemi en bourse, ce n’est pas le marché… c’est ton comportement.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 18m 27s | ||||||
| 4/23/26 |  149. Crash boursier en vue ? Pourquoi ça ne devrait PAS t’empêcher d’investir | Dans cet épisode #149, je poursuis la série sur le livre « Un chemin simple vers la richesse » avec un sujet crucial : les cycles des marchés financiers.Est-ce que tu t’es déjà demandé :Est-ce que j’investis au mauvais moment ?Est-ce qu’un crash est sur le point d’arriver ?Est-ce que je devrais attendre avant d’investir ?Si oui… tu n’es pas seul.Dans cet épisode, on vient répondre à ces questions en profondeur.Tu vas apprendre :Pourquoi il est impossible de timer le marchéPourquoi un crash boursier est inévitable… et normalLes 8 vérités fondamentales à comprendre pour investir sereinementPourquoi les marchés ont toujours remonté dans l’histoireL’erreur classique qui fait perdre de l’argent à la majorité des investisseursComment développer la discipline mentale nécessaire pour réussirLe point clé de l’épisode :Le danger n’est pas d’investir au mauvais moment…Le danger, c’est de ne pas investir du tout.Les crises ne sont pas des anomalies.Elles font partie du processus.Cet épisode est directement lié à l’étape 4 du plan en 5 étapes : investir pour l’indépendance financière.Comprendre les cycles du marché est essentiel pour :rester investiéviter les erreurs émotionnellesbâtir une stratégie solide à long termeImportant :Si tu envisages d’utiliser des stratégies comme la Manœuvre Smith (investir avec de la dette), comprendre les cycles du marché devient encore plus crucial.Tu dois être capable de :tolérer la volatilitégarder le cap même en période de crisepenser long termeMini-cours gratuit – Manœuvre Smith :https://www.frederiklacharite.com/manoeuvre-smithDans le prochain épisode :Pourquoi la majorité des investisseurs perdent de l’argent.Pour participer au club privilège : https://frederiklacharite.participation.clubprivilege.ca/Site web : https://frederiklacharite.com/Page Facebook : https://www.facebook.com/frederiklacharitecourtierhypothecaireCourriel : [email protected]« Indépendance financière et hypothèques » est un balado dans lequel je partage mon expérience et mes connaissances en finances personnelles. Bien que je sois courtier hypothécaire certifié auprès de l’AMF, les conseils présentés ici ne conviennent pas nécessairement à toutes les situations. Je vous recommande de consulter un professionnel qualifié pour des recommandations adaptées à votre réalité financière. | 25m 15s | ||||||
Showing 25 of 169
Pitch Fit is a Pro feature
See how bookable this show is for guests, which brands already advertise, the per-episode ad value, and the best-fit guest and sponsor profile. The numbers are blurred on the free plan.
How readily this show books outside guests like you.
How proven this show is for host-read sponsorships.
For Guests
ProFor Advertisers
ProUpgrade to Pro to unlock guest cadence, sponsor categories, fit scores, and per-episode ad value for this show.
Chart history for Indépendance financière et hypothèques
Peaked at #72 in Canada, currently #72 in Canada.
| Market | Genre | Peak | Current | Trend |
|---|---|---|---|---|
| Canada | — | #72 | #72 | — |
Chart Positions
1 placement across 1 market.
Chart Positions
1 placement across 1 market.